
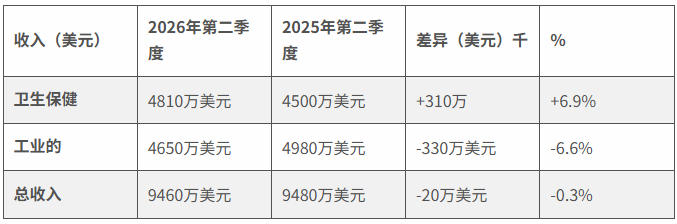
2026年10月4日,3D Systems公布2026年第二季度营收为9460万美元(约合6.34亿元人民币),较上年同期的9480万美元微降0.3%。营业亏损从上年同期的1540万美元收窄至1060万美元,这主要得益于运营费用降低及超过6000万美元的年度成本节约。值得注意的是,在总收入几乎不动的同时,业务结构发生了悄然逆转:医疗保健业务目前约占总收入51%,首次超过工业业务。
260万美元的关税退款对调整后EBITDA起到了一定支撑,但一笔单独的坏账准备金部分抵消了这一收益。3D Systems将亏损收窄归因于运营费用压降与超6000万美元的年化成本节约,而非收入扩张,这意味着这份成绩单的成色更多来自节流,而非业务本身的放量。
医疗保健反超工业,结构悄然逆转
根据这家公司2026年第二季度财报,医疗保健业务收入同比增长6.9%至4810万美元(约合3.22亿元人民币),而工业业务收入同比下降6.6%至4650万美元(约合3.11亿元人民币)。一年前,工业业务还是两大板块中规模较大的一个;如今医疗保健约占总收入的51%。这一逆转既反映了3D Systems在哪些领域获得了增长动力,也反映了它在哪些领域正在失去增长动力。
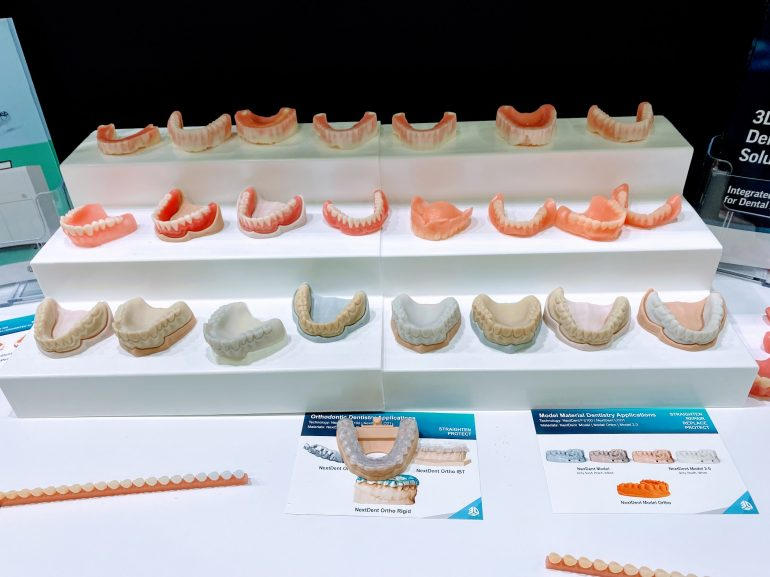
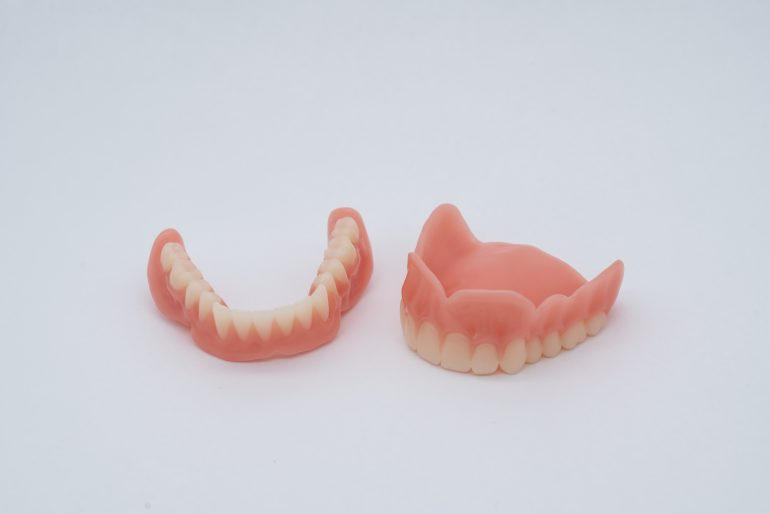
医疗保健领域的收益分布在多个应用方向。用于骨科植入物的直接金属打印系统需求仍是主要驱动力,而用于手术规划和创伤治疗的患者特异性解剖建模则贡献了另一条收入来源。在牙科领域,NextDent 300系统的目标是在年底前完成100多家实验室的安装;早期用户似乎正在扩大安装规模,一位客户一次购买了六台3D打印机,若这一模式在更广泛的牙科客户中铺开,随着实验室扩大义齿生产规模,将带来可观的材料重复收入。
工业领域增长分散,传统市场持续侵蚀
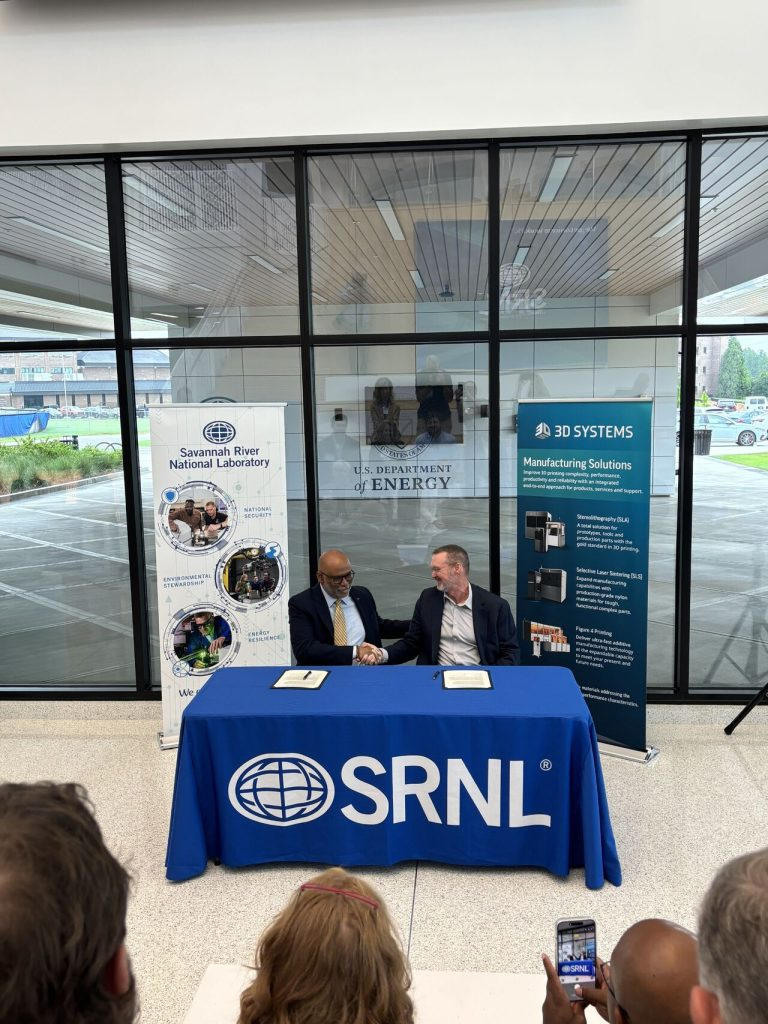
工业领域的发展则更为分散。航空航天和国防仍是支柱,相关应用涵盖可重复使用的火箭发动机、卫星星座及航天硬件。数据中心基础设施已成为重要的次要驱动因素:第二季度半导体和高性能计算应用收入同比增长约30%,主要得益于GPU散热与热管理领域对金属打印组件的需求。该公司还提及了在先进能源领域的早期研究,包括与萨凡纳河国家实验室(SRNL)在涡轮机、核能和聚变相关制造方面的合作研发协议。
但这些优势领域不足以抵消传统产品和非核心市场的疲软。面向消费者的服务机构和珠宝业务持续走弱,中东部分地区的业务活动有所放缓,传统系统与服务的逐步淘汰也继续施压;即使剔除2025年剥离的业务,工业解决方案收入同比仍下降3.7%。非GAAP毛利率从上年同期的38.2%下滑至36.7%,下降1.5个百分点,这反映出硬件打印机销售占比更高、材料组合不太有利,以及与上年同期确认的再生医学重大里程碑相比较的结果。该公司预计2026年第三季度营收为9600万美元至9900万美元(约合6.43至6.63亿人民币),调整后EBITDA为-300万美元至-100万美元。管理层将正式业绩指引限定在第三季度,理由是资本设备订单本身波动较大且存在持续不确定性;预计打印机销售仍将集中在第四季度,与客户的资本支出周期相符。
点评
3D Systems这份季报的核心矛盾不在绝对数字,而在增速结构:医疗保健在涨、部分工业领域在扩、成本控制也把公司推到了EBITDA盈亏平衡点附近,但总营收同比几乎持平,传统和非核心工业市场的疲软持续吃掉增长。管理层把持续盈利的希望押在下半年打印机销量上,硬件安装转化为材料消耗与金属部件产量的经常性收入,逻辑通顺,但第三季度营收预期9600万至9900万美元、调整后EBITDA仍为负,说明这一拐点还没有真正到来。对这家老牌厂商来说,真正的考题是:医疗与数据中心的增量,能否跑赢工业基本盘的下坠速度。
来源:南极熊
0 留言