
2026年9月,2026年第二季度 Q2,全球增材制造市场延续上行发展趋势,行业整体迈入稳定扩张的发展阶段。根据Additive Manufacturing Research(AM Research)发布的最新数据显示,本季度全球金属、聚合物、陶瓷3D打印系统、配套材料及相关服务的市场总营收达到44.8亿美元。
此数据较2025年同期上涨12%,对比2026年第一季度约44亿美元的营收规模,实现小幅上涨。本次数据来源于AM Research提供的 Q2
2026 3DP/AM Market Data and Forecast(2026年第二季度3DP/AM市场数据与预测)报告及 Q2 2026
Market Insights report(2026年第二季度市场洞察)报告,统计维度覆盖企业、打印技术、地域、应用场景四大板块。
市场连续六季度保持增长
全球增材制造市场已实现连续六个季度的正向增长。AM
Research公布的季度数据清晰呈现市场稳步攀升的走势,2025年Q1市场总营收为39.3亿美元,同年Q2度升至40.1亿美元,Q3达到41.1亿美元,Q4增长至43.5亿美元。2026年Q1市场营收维持在44.1亿美元的高位,Q2在此基础上再度实现增长,行业整体增长态势持续稳固。
细分领域营收增长情况
2026年Q2,增材制造各大细分赛道均实现营收增长。金属增材制造领域本季度营收为18.1亿美元,2025年同期营收为15.9亿美元,市场规模实现明显扩容。聚合物增材制造领域营收达到26.8亿美元,高于2025年第二季度的24.2亿美元。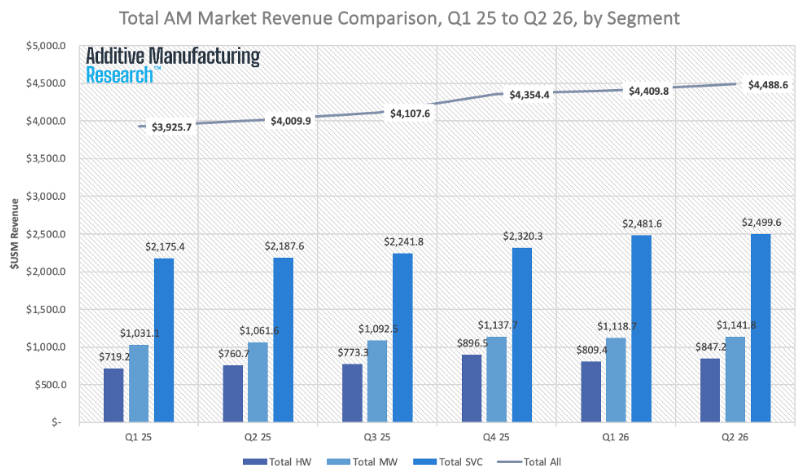
△AM市场总收入比较
增材制造服务板块同样呈现良好增长势头,本季度行业服务类总营收接近25亿美元,2025年同期数据为21.9亿美元。服务板块营收规模占据本季度整体市场的半数以上,行业增长核心不再局限于3D打印设备销售,零部件制作、各类配套增值服务成为市场核心组成部分。
行业专家解读2026年行业发展现状与隐患
AM Research EVP Scott Dunham对2026年上半年增材制造行业发展状态做出解读:2026年上半年行业发展态势向好,多数企业达成预期增长目标,资本市场重新向增材制造行业倾斜,行业发展活力得到进一步激活。
但是他也提出,市场发展依旧存在不确定性。利率波动会对资本支出形成压制,这类行业发展过往出现过的停滞风险依旧存在。增材制造技术依托适配各类市场环境的特性,在制造业领域的应用价值持续提升,行业后续发展走向仍需长期观察。
宏观制造环境与利率政策影响
全球制造业大环境整体持续改善。供应管理学会 Institute for Supply
Management数据表明,2026年8月美国制造业实现连续八个月扩张,本年度早期的制造业调研结果显示,业内企业计划提升2026年的资本投入规模。市场借贷成本目前处于高位,美联储在9月16日完成三年来首次加息操作,基准利率上调25个基点,目标区间调整至3.75%至4%,本次加息用于缓解持续走高的通胀压力。
利率上调会提升客户采购增材制造设备、开展大型产业投资的融资成本。工业3D打印设备前期投入成本偏高,利率变动会降低制造企业的投资意愿,行业市场扩张节奏会受到一定制约。
AM Research的此次市场统计覆盖全球主流增材制造企业,包含Stratasys、3D Systems、EOS、Nikon SLM
Solutions、HP、Formlabs、Carbon、Bambu
Lab、Creality、Farsoon、BLT、Renishaw、Velo3D等众多行业头部主体,全面覆盖金属与聚合物增材制造两大核心市场。
了解更多关于这些市场数据报告的信息,请访问:Data Services - SmarTech Analysis
2026年Q2增材制造市场营收稳步攀升,连续六季度实现增长
关键词:增材制造市场
相关文章
评论
◎欢迎参与讨论,请在这里发表您的看法、交流您的观点。
0 留言